Domain lmst.de kaufen?
Wir ziehen mit dem Projekt
lmst.de um.
Sind Sie am Kauf der Domain
lmst.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lmst.de kaufen?
Wann greift die Betriebshaftpflicht?
Die Betriebshaftpflicht greift, wenn im Rahmen der betrieblichen Tätigkeiten Dritte geschädigt werden. Dies kann beispielsweise durch einen Unfall, eine fehlerhafte Dienstleistung oder ein beschädigtes Eigentum geschehen. Die Versicherung übernimmt dann die Kosten für Schadensersatzforderungen, die an das Unternehmen gestellt werden. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken und Schadensersatzansprüchen zu schützen. Die genauen Leistungen und Bedingungen können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vorab genau zu informieren. **
Was zahlt die Betriebshaftpflicht?
Die Betriebshaftpflichtversicherung zahlt Schadensersatzansprüche, die Dritte gegen das versicherte Unternehmen geltend machen. Das können beispielsweise Personen-, Sach- oder Vermögensschäden sein, die während der betrieblichen Tätigkeit verursacht wurden. Die Versicherung übernimmt die Kosten für die Prüfung der Ansprüche, die Abwehr unberechtigter Forderungen sowie die Zahlung von berechtigten Schadensersatzansprüchen. Dadurch schützt die Betriebshaftpflicht das Unternehmen vor finanziellen Folgen von Schadensfällen und sichert dessen wirtschaftliche Existenz. Es ist wichtig, eine passende Betriebshaftpflichtversicherung abzuschließen, die auf die individuellen Risiken des Unternehmens zugeschnitten ist. **

Ähnliche Suchbegriffe für Betriebshaftpflicht
Top-Angebote
Produkte zum Begriff Betriebshaftpflicht:
-
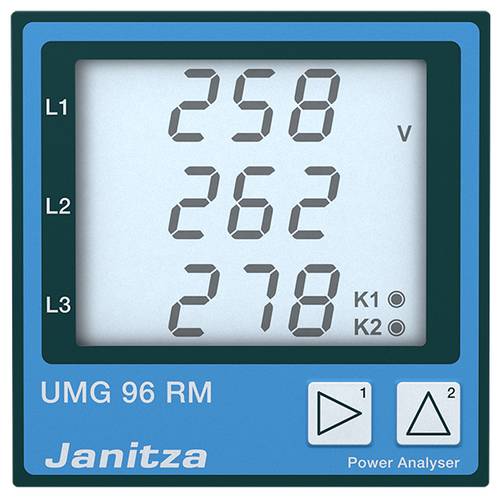
Janitza UMG96RM-E Digitales EinbaumessgerätDie UMG 96RM-E Messgeräte verfügen über 6 Stromeingänge (4 Eingänge zu 1 bzw. 5 A und 2 Analogeingänge 0 - 30 mA), wovon die 2 Analogeingänge zur Temperatur- oder Differenzstrommessung eingesetzt werden können. Ein kontinuierliches Monitoring des Differenzstromes in Stromverteilungen ist damit neben der normalen Messung der Betriebsströme möglich. Für die RCM-Messung wurde ein spezielles Verfahren implementiert, mit dem RCM Grenzwerte in Abhängigkeit von der Gesamtleistung dynamisch gesetzt werden. Mit der dynamischen Grenzwertbildung wird in allen Lastbereichen ein maßgeschneiderter Differenzstromgrenzwert gebildet und unnötige Fehleralarme werden vermieden. Im Gegensatz zu herkömmlichen RCM-Überwachungsgeräten wird auch im Kleinlastbereich ein optimaler Fehlerstromgrenzwert gewährleistet. Abfließende Fehlerströme und Ableitströme gegen Erde werden nach IEC 60755 Typ A und B erfasst und aufgezeichnet, z. B. in Einspeisungen, Abgängen, Endverbrauchern oder zentralen Erdungspunkten.747,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schott E-Gitarre Lernen Zacky & Bob 1Schott E-Gitarre lernen mit Zacky & Bob 1: E-Gitarrenschule für Kinder und Jugendliche ab 6 Jahren, von Peter Autschbach, für Einzel- und Gruppenunterricht, in Standardnotation und Tabulatur, ISBN 9783795730994, ISMN 9790001218061, ED 23631D, 23 x 30,5 cm, 72 Seiten, inkl. Online-Videos, in deutscher Sprache19,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter


-
Wer braucht eine Betriebshaftpflicht?
Eine Betriebshaftpflichtversicherung ist für Unternehmen jeder Größe und Branche wichtig, da sie vor den finanziellen Folgen von Schadensersatzansprüchen Dritter schützt. Sowohl Selbstständige als auch große Unternehmen können von einer Betriebshaftpflicht profitieren, da sie im Falle von Personen-, Sach- oder Vermögensschäden einspringt. Besonders Unternehmen, die mit Kunden, Lieferanten oder Partnern in Kontakt stehen oder Dienstleistungen erbringen, sollten eine Betriebshaftpflicht abschließen. Auch Handwerker, Dienstleister, Gastronomen und Freiberufler sollten sich vor den Risiken im Geschäftsalltag schützen. Letztendlich kann eine Betriebshaftpflichtversicherung dazu beitragen, die Existenz eines Unternehmens im Schadensfall zu sichern. **
-
Welche Betriebshaftpflicht ist die beste?
Welche Betriebshaftpflicht die beste ist, hängt von verschiedenen Faktoren ab, wie der Branche, der Unternehmensgröße und den individuellen Risiken. Es ist wichtig, eine Versicherung zu wählen, die maßgeschneidert auf die Bedürfnisse des Unternehmens zugeschnitten ist und ausreichenden Schutz bietet. Eine umfassende Beratung durch einen Versicherungsexperten kann dabei helfen, die passende Betriebshaftpflichtversicherung zu finden. Zudem ist es ratsam, auf die Leistungen, Deckungssummen und Versicherungsbedingungen zu achten, um im Schadensfall optimal abgesichert zu sein. Letztendlich sollte die beste Betriebshaftpflichtversicherung diejenige sein, die ein gutes Preis-Leistungs-Verhältnis bietet und individuell auf die Bedürfnisse des Unternehmens zugeschnitten ist. **
-
Was deckt die Betriebshaftpflicht ab?
Die Betriebshaftpflichtversicherung deckt Schäden ab, die im Rahmen der betrieblichen Tätigkeit eines Unternehmens entstehen. Dazu gehören Personen-, Sach- und Vermögensschäden, die Dritten zugefügt werden. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche, die aufgrund von fahrlässig verursachten Schäden entstehen. Sie schützt Unternehmen vor finanziellen Folgen, die durch Haftungsansprüche entstehen können und sichert somit die Existenz des Unternehmens. Es ist wichtig, dass Unternehmen sich gegen mögliche Haftungsrisiken absichern, um im Schadensfall nicht selbst für die Kosten aufkommen zu müssen. **
-
Wann zahlt die Betriebshaftpflicht nicht?
Die Betriebshaftpflichtversicherung zahlt in der Regel nicht, wenn Schäden vorsätzlich herbeigeführt wurden. Ebenso werden grob fahrlässige Handlungen oft nicht abgedeckt. Zudem können Schäden, die durch Verletzung gesetzlicher Vorschriften oder behördlicher Anordnungen entstehen, von der Versicherung ausgeschlossen sein. Auch Schäden, die durch Krieg, Kernenergie oder Naturkatastrophen verursacht werden, sind in der Regel nicht versichert. Es ist wichtig, die genauen Bedingungen der Betriebshaftpflichtversicherung zu kennen, um im Schadensfall nicht auf den Kosten sitzen zu bleiben. **


Was ist in der Betriebshaftpflicht versichert?
In der Betriebshaftpflichtversicherung sind Schäden abgedeckt, die im Rahmen der betrieblichen Tätigkeiten an Dritten verursacht werden. Dazu gehören Personen-, Sach- und Vermögensschäden, die durch Mitarbeiter, Maschinen oder Produkte des Unternehmens entstehen können. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche sowie eventuelle Gerichts- und Anwaltskosten. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken im Falle von Schadensfällen zu schützen. Die genauen Leistungen und Deckungsumfänge können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vor Vertragsabschluss ausführlich zu informieren. **
Was sind Vermögensschäden in der Betriebshaftpflicht?
Was sind Vermögensschäden in der Betriebshaftpflicht? Vermögensschäden beziehen sich auf finanzielle Verluste, die einem Dritten durch Handlungen oder Unterlassungen eines Unternehmens entstehen. In der Betriebshaftpflichtversicherung sind Vermögensschäden oft mitversichert, da sie neben Sach- und Personenschäden eine häufige Haftungsfolge im Geschäftsalltag darstellen. Beispiele für Vermögensschäden sind entgangener Gewinn, Rufschädigung oder finanzielle Einbußen aufgrund fehlerhafter Beratung oder Dienstleistung. Eine umfassende Betriebshaftpflichtversicherung sollte daher auch Vermögensschäden abdecken, um das Unternehmen vor finanziellen Risiken zu schützen. **
Top-Angebote
Produkte zum Begriff Betriebshaftpflicht:
-
The Learning Journey: Wir lernen die Uhr Puzzle - 12-teiligProdukteigenschaften:Fröhliches und buntes Tablett-Puzzle mit drehbarem ZeigerBilder unter den Teilen helfen kleineren Kindern bei der OrientierungFördert die Konzentration und AufmerksamkeitVerbessert die Hand-Auge-Koordination10,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Janitza UMG96RM-E Digitales EinbaumessgerätDie UMG 96RM-E Messgeräte verfügen über 6 Stromeingänge (4 Eingänge zu 1 bzw. 5 A und 2 Analogeingänge 0 - 30 mA), wovon die 2 Analogeingänge zur Temperatur- oder Differenzstrommessung eingesetzt werden können. Ein kontinuierliches Monitoring des Differenzstromes in Stromverteilungen ist damit neben der normalen Messung der Betriebsströme möglich. Für die RCM-Messung wurde ein spezielles Verfahren implementiert, mit dem RCM Grenzwerte in Abhängigkeit von der Gesamtleistung dynamisch gesetzt werden. Mit der dynamischen Grenzwertbildung wird in allen Lastbereichen ein maßgeschneiderter Differenzstromgrenzwert gebildet und unnötige Fehleralarme werden vermieden. Im Gegensatz zu herkömmlichen RCM-Überwachungsgeräten wird auch im Kleinlastbereich ein optimaler Fehlerstromgrenzwert gewährleistet. Abfließende Fehlerströme und Ableitströme gegen Erde werden nach IEC 60755 Typ A und B erfasst und aufgezeichnet, z. B. in Einspeisungen, Abgängen, Endverbrauchern oder zentralen Erdungspunkten.747,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann greift die Betriebshaftpflicht?
Die Betriebshaftpflicht greift, wenn im Rahmen der betrieblichen Tätigkeiten Dritte geschädigt werden. Dies kann beispielsweise durch einen Unfall, eine fehlerhafte Dienstleistung oder ein beschädigtes Eigentum geschehen. Die Versicherung übernimmt dann die Kosten für Schadensersatzforderungen, die an das Unternehmen gestellt werden. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken und Schadensersatzansprüchen zu schützen. Die genauen Leistungen und Bedingungen können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vorab genau zu informieren. **
-
Was zahlt die Betriebshaftpflicht?
Die Betriebshaftpflichtversicherung zahlt Schadensersatzansprüche, die Dritte gegen das versicherte Unternehmen geltend machen. Das können beispielsweise Personen-, Sach- oder Vermögensschäden sein, die während der betrieblichen Tätigkeit verursacht wurden. Die Versicherung übernimmt die Kosten für die Prüfung der Ansprüche, die Abwehr unberechtigter Forderungen sowie die Zahlung von berechtigten Schadensersatzansprüchen. Dadurch schützt die Betriebshaftpflicht das Unternehmen vor finanziellen Folgen von Schadensfällen und sichert dessen wirtschaftliche Existenz. Es ist wichtig, eine passende Betriebshaftpflichtversicherung abzuschließen, die auf die individuellen Risiken des Unternehmens zugeschnitten ist. **
-
Wer braucht eine Betriebshaftpflicht?
Eine Betriebshaftpflichtversicherung ist für Unternehmen jeder Größe und Branche wichtig, da sie vor den finanziellen Folgen von Schadensersatzansprüchen Dritter schützt. Sowohl Selbstständige als auch große Unternehmen können von einer Betriebshaftpflicht profitieren, da sie im Falle von Personen-, Sach- oder Vermögensschäden einspringt. Besonders Unternehmen, die mit Kunden, Lieferanten oder Partnern in Kontakt stehen oder Dienstleistungen erbringen, sollten eine Betriebshaftpflicht abschließen. Auch Handwerker, Dienstleister, Gastronomen und Freiberufler sollten sich vor den Risiken im Geschäftsalltag schützen. Letztendlich kann eine Betriebshaftpflichtversicherung dazu beitragen, die Existenz eines Unternehmens im Schadensfall zu sichern. **
-
Welche Betriebshaftpflicht ist die beste?
Welche Betriebshaftpflicht die beste ist, hängt von verschiedenen Faktoren ab, wie der Branche, der Unternehmensgröße und den individuellen Risiken. Es ist wichtig, eine Versicherung zu wählen, die maßgeschneidert auf die Bedürfnisse des Unternehmens zugeschnitten ist und ausreichenden Schutz bietet. Eine umfassende Beratung durch einen Versicherungsexperten kann dabei helfen, die passende Betriebshaftpflichtversicherung zu finden. Zudem ist es ratsam, auf die Leistungen, Deckungssummen und Versicherungsbedingungen zu achten, um im Schadensfall optimal abgesichert zu sein. Letztendlich sollte die beste Betriebshaftpflichtversicherung diejenige sein, die ein gutes Preis-Leistungs-Verhältnis bietet und individuell auf die Bedürfnisse des Unternehmens zugeschnitten ist. **
Ähnliche Suchbegriffe für Betriebshaftpflicht
-
Schott E-Gitarre Lernen Zacky & Bob 1Schott E-Gitarre lernen mit Zacky & Bob 1: E-Gitarrenschule für Kinder und Jugendliche ab 6 Jahren, von Peter Autschbach, für Einzel- und Gruppenunterricht, in Standardnotation und Tabulatur, ISBN 9783795730994, ISMN 9790001218061, ED 23631D, 23 x 30,5 cm, 72 Seiten, inkl. Online-Videos, in deutscher Sprache19,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Alfred Music Publishing Garantiert E-Gitarre LernenAlfred Music Publishing Garantiert E-Gitarre Lernen: Schule für E-Gitarre, von Bernd Brümmer, für Anfänger und Wiedereinsteiger, mit Liedern und Übungen aus Pop, Rock, Latin, Blues & Funk, ISBN 9783933136244, ALF 20111G, 21 x 30cm, 128 Seiten, inkl. 2 CDs mit Demoaufnahmen26,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sambanis, Michaela: Happy Learning - Glücklich und erfolgreich Sprachen lernenHappy Learning - Glücklich und erfolgreich Sprachen lernen , Buch , Halterungen & Klemmen > Fußsteuerung, Pedale & Fußauflagen , Erscheinungsjahr: 20240208, Produktform: Kartoniert, Autoren: Sambanis, Michaela~Ludwig, Christian, Illustrator: Sambanis, Anastasia~Scheffler, Paul, Seitenzahl/Blattzahl: 136, Keyword: Erwachsene;Grundschule;Gymnasium;Haupt-/Mittelschule;Jugendliche;Jugendliche ab 16;Kinder;Methodik, Didaktik;Methodik/Didaktik;Realschule;Sprachen lernen;Sprachen unterrichten;Sprachübergreifend;Universität;berufliche Schulen;junge Erwachsene, Fachschema: Didaktik~Unterricht / Didaktik~Sprache / Pädagogik, Fachkategorie: Fremdsprachenerwerb, Fremdsprachendidaktik: zweite oder zusätzliche Sprachen, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Schulform: ABI ERW, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 181, Höhe: 10, Gewicht: 290, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was deckt die Betriebshaftpflicht ab?
Die Betriebshaftpflichtversicherung deckt Schäden ab, die im Rahmen der betrieblichen Tätigkeit eines Unternehmens entstehen. Dazu gehören Personen-, Sach- und Vermögensschäden, die Dritten zugefügt werden. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche, die aufgrund von fahrlässig verursachten Schäden entstehen. Sie schützt Unternehmen vor finanziellen Folgen, die durch Haftungsansprüche entstehen können und sichert somit die Existenz des Unternehmens. Es ist wichtig, dass Unternehmen sich gegen mögliche Haftungsrisiken absichern, um im Schadensfall nicht selbst für die Kosten aufkommen zu müssen. **
-
Wann zahlt die Betriebshaftpflicht nicht?
Die Betriebshaftpflichtversicherung zahlt in der Regel nicht, wenn Schäden vorsätzlich herbeigeführt wurden. Ebenso werden grob fahrlässige Handlungen oft nicht abgedeckt. Zudem können Schäden, die durch Verletzung gesetzlicher Vorschriften oder behördlicher Anordnungen entstehen, von der Versicherung ausgeschlossen sein. Auch Schäden, die durch Krieg, Kernenergie oder Naturkatastrophen verursacht werden, sind in der Regel nicht versichert. Es ist wichtig, die genauen Bedingungen der Betriebshaftpflichtversicherung zu kennen, um im Schadensfall nicht auf den Kosten sitzen zu bleiben. **
-
Was ist in der Betriebshaftpflicht versichert?
In der Betriebshaftpflichtversicherung sind Schäden abgedeckt, die im Rahmen der betrieblichen Tätigkeiten an Dritten verursacht werden. Dazu gehören Personen-, Sach- und Vermögensschäden, die durch Mitarbeiter, Maschinen oder Produkte des Unternehmens entstehen können. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche sowie eventuelle Gerichts- und Anwaltskosten. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken im Falle von Schadensfällen zu schützen. Die genauen Leistungen und Deckungsumfänge können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vor Vertragsabschluss ausführlich zu informieren. **
-
Was sind Vermögensschäden in der Betriebshaftpflicht?
Was sind Vermögensschäden in der Betriebshaftpflicht? Vermögensschäden beziehen sich auf finanzielle Verluste, die einem Dritten durch Handlungen oder Unterlassungen eines Unternehmens entstehen. In der Betriebshaftpflichtversicherung sind Vermögensschäden oft mitversichert, da sie neben Sach- und Personenschäden eine häufige Haftungsfolge im Geschäftsalltag darstellen. Beispiele für Vermögensschäden sind entgangener Gewinn, Rufschädigung oder finanzielle Einbußen aufgrund fehlerhafter Beratung oder Dienstleistung. Eine umfassende Betriebshaftpflichtversicherung sollte daher auch Vermögensschäden abdecken, um das Unternehmen vor finanziellen Risiken zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.